Wer ein Haus für sich selbst baut, kann die Baukosten nicht von der Steuer absetzen und auch nicht abschreiben. Das gilt für Bauleistungen, Material, Grundstück, Notar und Grunderwerbsteuer. Steuerlich nutzbar sind beim privaten Hausbau meist nur Handwerkerleistungen und haushaltsnahe Dienstleistungen, die nach Fertigstellung und Einzug anfallen, sowie Sonderfälle wie eine vermietete Einliegerwohnung oder eine Photovoltaikanlage. Eine echte Abschreibung (AfA) der Baukosten gibt es nur, wenn das Haus oder ein Teil davon vermietet wird.
Privaten Hausbau steuerlich absetzen: Was geht und was nicht?
Entscheidend ist die Nutzung. Steuerlich wird ein selbst genutztes Eigenheim als private Lebenshaltung behandelt, deshalb sind die Herstellungskosten keine Werbungskosten. Erst wenn mit dem Gebäude Einkünfte erzielt werden, etwa durch Vermietung, werden die Baukosten über die Jahre abgeschrieben.
Kostenart
Selbst genutzter Neubau
Vermieteter Neubau
Baukosten des Gebäudes
nicht absetzbar
über die AfA verteilt
Grundstück
nicht absetzbar
nicht abschreibbar
Notar, Grundbuch, Grunderwerbsteuer
nicht absetzbar
anteilig Teil der Anschaffungs- oder Herstellungskosten
Bauzinsen
nicht absetzbar
als Werbungskosten absetzbar
Handwerker nach Fertigstellung
20 % der Arbeitskosten, begrenzt
als Werbungskosten absetzbar
Neubau steuerlich absetzen: Warum die Baukosten nicht zählen
Die Steuerermäßigung für Handwerkerleistungen gilt nur für Arbeiten in einem bestehenden Haushalt. Maßnahmen, die beim Neubau bis zur Fertigstellung anfallen, gelten als Neubaumaßnahmen und sind ausgeschlossen. Dazu zählen der Rohbau, der Innenausbau bis zur Bezugsfertigkeit und der erstmalige Hausanschluss.
Anders sieht es aus, sobald das Haus bewohnt wird. Arbeiten, die danach beauftragt werden, können wie in jedem anderen Haushalt begünstigt sein. Wer also bestimmte Gewerke nicht zwingend vor dem Einzug braucht, kann sie bewusst später einplanen. Ob eine Arbeit noch zur Neubaumaßnahme zählt, hängt vom Einzelfall ab, deshalb lohnt hier eine kurze Abstimmung mit dem Steuerberater.
Typische Beispiele nach dem Einzug
Anlegen oder Umgestalten des Gartens, Pflasterarbeiten für Terrasse und Wege
Malerarbeiten, Bodenbeläge oder Einbauten, die erst nach dem Einzug erfolgen
Errichtung eines Carports oder Zauns auf dem bereits bewohnten Grundstück
Wartung von Heizung, Wärmepumpe oder Lüftungsanlage
Mit dem Plan7Architekt planen private Bauherren Grundrisse nach deutschen Baustandards
Handwerkerleistungen und haushaltsnahe Dienstleistungen
Handwerkerleistungen
Bei Handwerkerleistungen mindern 20 % der Arbeitskosten direkt die Einkommensteuer. Der Abzug ist auf 1.200 Euro pro Jahr begrenzt, das entspricht Arbeitskosten von 6.000 Euro. Materialkosten zählen nicht mit. Voraussetzung sind eine Rechnung, in der Arbeits-, Fahrt- und Maschinenkosten getrennt vom Material ausgewiesen sind, und eine Zahlung per Überweisung. Barzahlungen werden nicht anerkannt.
Haushaltsnahe Dienstleistungen
Für haushaltsnahe Dienstleistungen wie Gartenpflege, Reinigung, Winterdienst oder Fensterputzen gelten ebenfalls 20 % der Arbeitskosten, hier bis zu 4.000 Euro Steuerermäßigung pro Jahr. Auch hier gelten Rechnung und Überweisung als Voraussetzung. Beide Höchstbeträge stehen nebeneinander zur Verfügung.
Tipp: Arbeiten auf mehrere Jahre verteilen
Da die Höchstbeträge jährlich gelten, kann es sinnvoll sein, größere Arbeiten nach dem Einzug auf zwei Kalenderjahre zu verteilen. Maßgeblich ist das Jahr der Zahlung, nicht das der Rechnung.
Beispiel: Familie Schmidt
Familie Schmidt zieht im Juni in ihr neues Haus. Im Oktober lässt sie die Fassade streichen, im Dezember legt ein Gartenbaubetrieb die Terrasse und den Garten an. Beide Arbeiten werden getrennt abgerechnet und überwiesen. Die Arbeitskosten aus beiden Rechnungen kann die Familie in der Steuererklärung angeben, hätte sie dieselben Arbeiten vor dem Einzug ausführen lassen, wären sie Teil der Neubaumaßnahme gewesen.
Hausbau Abschreibung bei Vermietung: So funktioniert die AfA
Wird das neue Haus vermietet, gehören die Herstellungskosten des Gebäudes zu den Kosten, die über die Absetzung für Abnutzung verteilt werden. Für Wohngebäude, die seit 2023 fertiggestellt werden, beträgt die lineare AfA meist 3 % pro Jahr, also rund 33 Jahre. Für neue Mietwohngebäude mit Baubeginn in einem bestimmten Zeitfenster gibt es zusätzlich eine degressive AfA, unter Umständen auch eine Sonderabschreibung. Welche Variante passt, sollten Sie mit einem Steuerberater klären.
Wichtig: Der Grundstücksanteil wird nie abgeschrieben. Daneben sind Bauzinsen, Finanzierungsnebenkosten, Grundsteuer, Versicherungen und laufende Instandhaltung als Werbungskosten absetzbar.
Teilweise Vermietung: die Einliegerwohnung
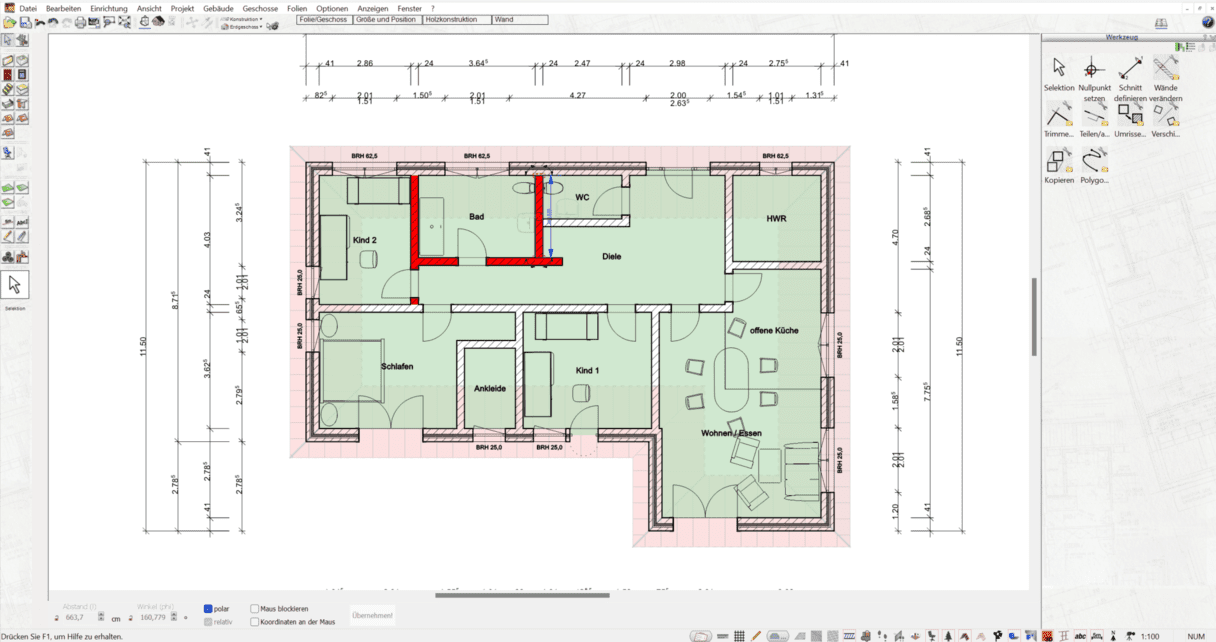
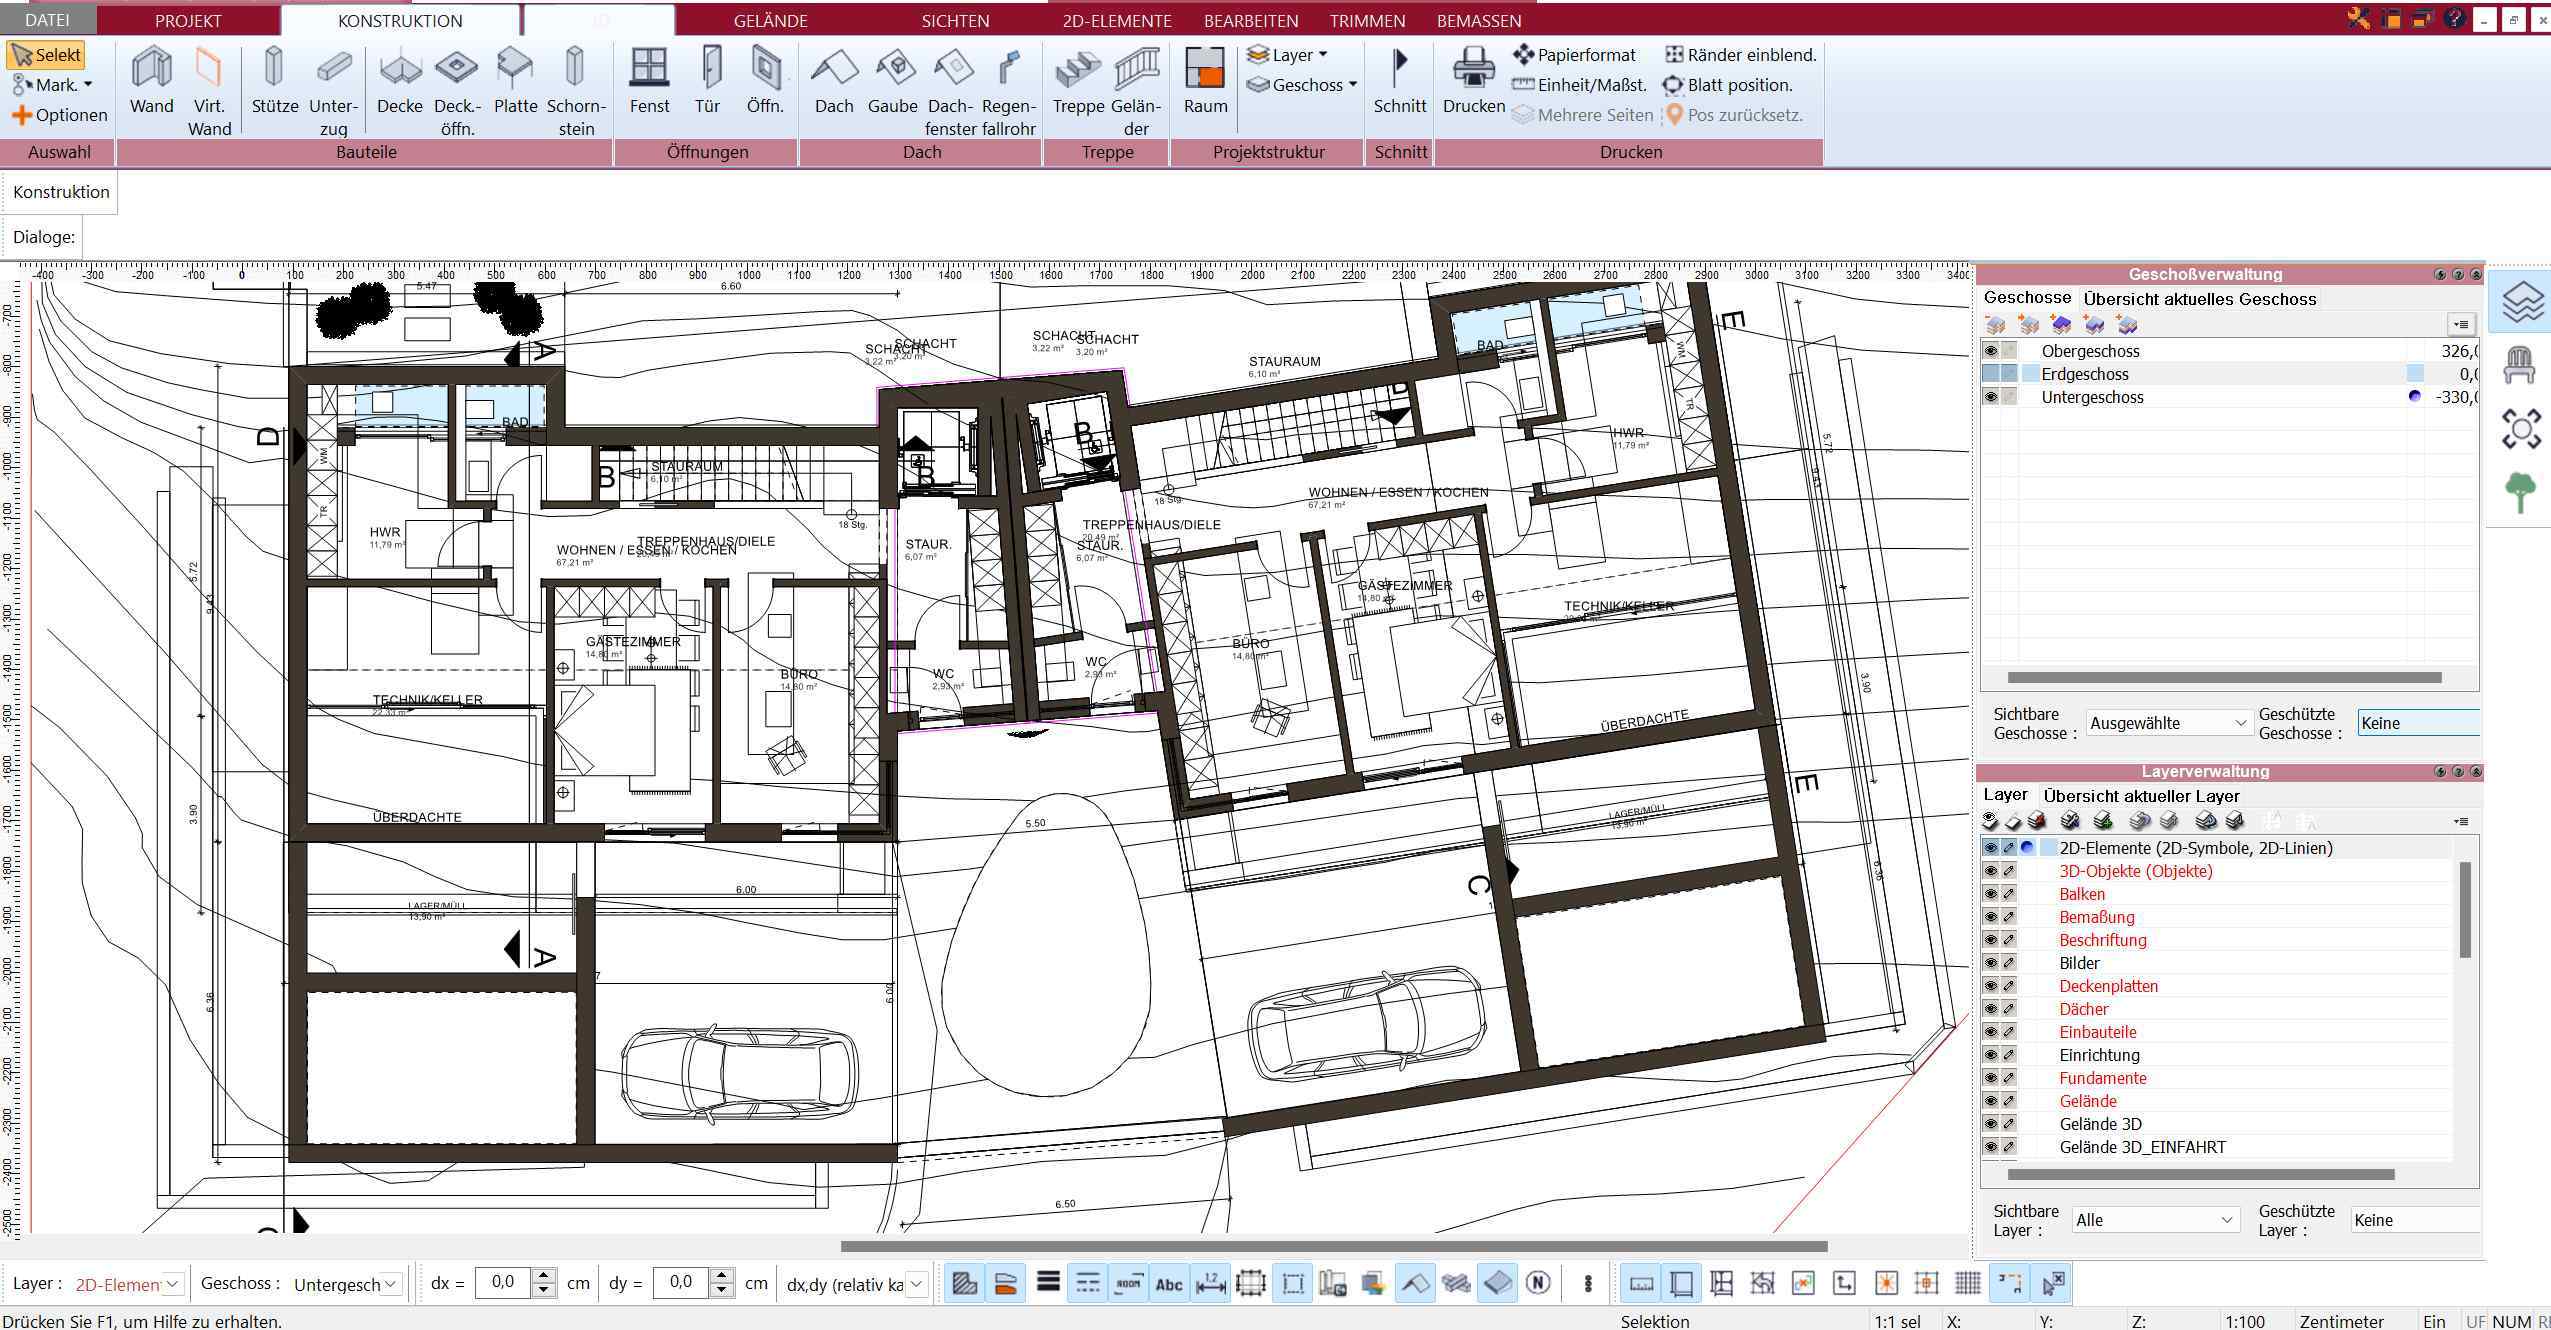
Wer eine Einliegerwohnung baut und vermietet, kann den darauf entfallenden Teil der Baukosten abschreiben und die Zinsen anteilig absetzen. Die Aufteilung erfolgt meist nach Wohnfläche, gemeinsam genutzte Flächen werden entsprechend zugeordnet. Hilfreich ist ein Grundriss, aus dem klar hervorgeht, welche Räume zur vermieteten Einheit gehören. Mit Plan7Architekt lassen sich solche Grundrisse mit Bemaßung für jedes Geschoss inklusive Keller zeichnen und als PDF an Steuerberater oder Finanzierer weitergeben.
Der Plan7Architekt unterstützt private Bauherren bei der Hausplanung ihres Hausbaus
Sonderfälle beim privaten Hausbau
Photovoltaikanlage
Kleinere Photovoltaikanlagen auf Einfamilienhäusern sind seit 2023 in der Regel von der Einkommensteuer befreit, zudem fällt beim Kauf meist keine Umsatzsteuer an. Für die Anlage selbst gibt es dadurch weder Abschreibung noch zu versteuernde Erträge. Bei größeren Anlagen oder gewerblicher Nutzung können andere Regeln gelten.
Arbeitszimmer
Wer im neuen Haus ein häusliches Arbeitszimmer nutzt, kann unter bestimmten Voraussetzungen eine Pauschale oder anteilige Kosten geltend machen. Ob und in welcher Höhe das möglich ist, hängt von der beruflichen Situation ab.
Ältere Steuerjahre
Auch wer nach Regeln für frühere Jahre sucht, etwa „Neubau steuerlich absetzen 2015“: Der Grundsatz war damals derselbe. Baukosten für ein selbst genutztes Haus waren nicht absetzbar, Handwerkerleistungen nach Fertigstellung schon. Ältere Bescheide lassen sich nur innerhalb enger Fristen ändern.
Häufige Fragen
Kann man einen privaten Hausbau steuerlich absetzen?
Die Baukosten eines selbst genutzten Hauses nicht. Absetzbar sind meist nur Arbeitskosten für Handwerker und haushaltsnahe Dienstleistungen, die nach dem Einzug anfallen.
Kann man einen Neubau abschreiben?
Nur wenn er vermietet wird. Dann wird der Gebäudeanteil der Herstellungskosten über die AfA verteilt, bei neuen Wohngebäuden meist mit 3 % pro Jahr.
Sind Handwerkerrechnungen beim Neubau absetzbar?
Nicht, solange die Arbeiten zur Neubaumaßnahme gehören. Arbeiten nach Fertigstellung und Einzug können begünstigt sein, sofern Rechnung und Überweisung vorliegen.
Wer hilft bei der Einordnung?
Steuerberater und Lohnsteuerhilfevereine klären, welche Kosten im konkreten Fall anerkannt werden. Dieser Text ersetzt keine Steuerberatung.
Wir verwenden Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wir tun dies, um das Surferlebnis zu verbessern und um (nicht) personalisierte Werbung anzuzeigen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Zustimmung nicht erteilst oder zurückziehst, können bestimmte Funktionen beeinträchtigt werden.
Funktional Immer aktiv
Der Zugriff oder die technische Speicherung ist unbedingt für den rechtmäßigen Zweck erforderlich, um die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Abonnenten oder Nutzer ausdrücklich angefordert wurde, oder für den alleinigen Zweck der Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Voreinstellungen erforderlich, die nicht vom Abonnenten oder Nutzer beantragt wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Aufforderung, die freiwillige Zustimmung Ihres Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht zu Ihrer Identifizierung verwendet werden.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.